Domain heckkipper.de kaufen?
Wir ziehen mit dem Projekt
heckkipper.de um.
Sind Sie am Kauf der Domain
heckkipper.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heckkipper.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
bruder Nutzfahrzeug MACK Granite UPS Logistik-LKW, mit Gabelstapler und 2 Paletten, Maßstab 1:16LKW im Maßstab 1:16 und Größe 59,5 x 18,5 x 26,5 cm Wechselbrücke kann mittels ausziehbarer Stützfüße von der Zugmaschine abgesetzt werden Mitnahmestapler mit 2-teiligem Hubmast, verstellbarer Gabelbreite und Neigefunktion Container mit Flügeltüren am Heck, kann bei Bedarf komplett zerlegt werden Fahrerhaus mit Türen zum Öffnen und klappbaren Spiegeln Kompatibel mit Figuren aus dem BRUDER-Sortiment Kabinenscheiben aus transparentem und bruchsicherem Kunststoff Hergestellt aus hochwertigen Kunststoffen Lieferung inkl. Mitnahmestapler, Containerwechselbrücke und 2 Paletten Merkmale: Altersempfehlung: ab 4 Jahre Fahrzeugmarke: Mack Fahrzeugtyp: Gabelstapler, LKW Maßstab: 1:16 Steuerung: manuell sonstiges: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.72,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenbuch der LogistikTaschenbuch der Logistik , Die Logistik als Grundlage der modernen Industriegesellschaft Für den modernen Industriebetrieb ist die Logistik unabdingbar. Sie sorgt für die Verfügbarkeit von Materialien und Gütern, ermöglicht Warenaustausch und Arbeitsteilung und stellt damit eine wichtige Arbeitsgrundlage dar. Um die Logistik in der Betriebsführung eines Unternehmens zu verstehen, bietet dieses Taschenbuch einen breiten und klar strukturierten Überblick über - Grundlagen - Regeln und Methoden zur Gestaltung, zur Organisation sowie zur Planung und Steuerung der Material- und Warenströme - Anwendungsfelder - Wechselwirkungen mit anderen Disziplinen der Betriebsführung Das Buch - ist ein kompaktes, fächerübergreifendes Nachschlagewerk - zeichnet sich durch eine praxisgerechte, übersichtliche Darstellung aus - wurde von Autoren aus Wirtschaft, Industrie, Universitäten und Fachhochschulen verfasst. Es wendet sich an: - Studierende technischer, wirtschaftlicher und ingenieurwissenschaftlicher Studiengänge an Berufsakademien, Hochschulen und Berufsschulen - Betriebswirte, Wirtschaftsingenieure und Ingenieure in Industrie und Praxis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20181008, Produktform: Kartoniert, Redaktion: Koether, Reinhard, Auflage: 18005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 614, Abbildungen: 311 schwarz-weiße Abbildungen, Keyword: Kanban; Lager; Lagerlogistik; Lagersysteme; Logistik; Logistikmanagement; Materialfluss; Produktion; Spedition; Transport; Warentransport, Fachschema: Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 193, Breite: 126, Höhe: 40, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783446425125 9783446415034 9783446406704 9783446222472, eBook EAN: 9783446457676, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5898932,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: LogistikLogistik , Wege zur Optimierung der Supply Chain , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7. Auflage, Erscheinungsjahr: 20161215, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Schulte, Christof, Auflage: 17007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 1045, Abbildungen: mit zahlreichen Abbildungen, Keyword: Spedition; Beschaffung; Logistikcontrolling; Produktionslogistik; Transport; Logistikmeister; Logistikmanagement; Produktion; Suppy; Materialfluss, Fachschema: Logistikmanagement~Management / Logistikmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Distributions-, Lager- und Logistikmanagement, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 1045, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 167, Höhe: 60, Gewicht: 1822, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800639953 9783800635160 9783800630936 9783800624546 9783800619405, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 17295349,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
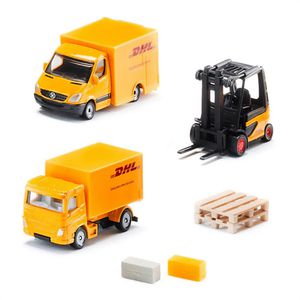
siku Nutzfahrzeug 6335 DHL Logistik Set, mit 3 Fahrzeugen, aus Metall/KunststoffLogistikfahrzeuge-Set in der Größe je 8,5 x 3,5 x 3 cm Lieferwagen, LKW mit klappbarer Ladebordwand und Gabelstapler mit ausfahrbarem Hubmast Detailgetreues, robustes und stabiles Modell dank Metallkarosserie Kombinationsmöglichkeiten innerhalb der siku-Spielwelt Lieferung: inkl. 2 Paletten, 2 Paketen Merkmale: Altersempfehlung: ab 3 Jahre Fahrzeugtyp: Gabelstapler, Lieferfahrzeug, LKW Steuerung: manuell Warnhinweise: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.12,74 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
bruder Anhänger Modell Ladekasten Zubehör Nutzfahrzeug Modell 02353Für jeden Landwirt ist ein Ladekasten ein notwendiges und universelles Werkzeug, sind diese doch schnell an den Traktor montiert und vielseitig einsetzbar. Auch für die große Traktorenflotte von BRUDER gibt es neu dieses nützliche Anhängegerät. Der Ladekasten hat eine zu öffnende Heckklappe und ist auch komplett kippbar. Zusätzlich kann der Kasten abgenommen und Gabeln montiert werden, die für den Transport des mitgelieferten Rundballens benötigt werden. Der neue Ladekasten von ist mit allen Traktoren von BRUDER kompatibel.9,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
bruder Nutzfahrzeug MACK Granite UPS Logistik-LKW, mit Gabelstapler und 2 Paletten, Maßstab 1:16LKW im Maßstab 1:16 und Größe 59,5 x 18,5 x 26,5 cm Wechselbrücke kann mittels ausziehbarer Stützfüße von der Zugmaschine abgesetzt werden Mitnahmestapler mit 2-teiligem Hubmast, verstellbarer Gabelbreite und Neigefunktion Container mit Flügeltüren am Heck, kann bei Bedarf komplett zerlegt werden Fahrerhaus mit Türen zum Öffnen und klappbaren Spiegeln Kompatibel mit Figuren aus dem BRUDER-Sortiment Kabinenscheiben aus transparentem und bruchsicherem Kunststoff Hergestellt aus hochwertigen Kunststoffen Lieferung inkl. Mitnahmestapler, Containerwechselbrücke und 2 Paletten Merkmale: Altersempfehlung: ab 4 Jahre Fahrzeugmarke: Mack Fahrzeugtyp: Gabelstapler, LKW Maßstab: 1:16 Steuerung: manuell sonstiges: Hinweis: ACHTUNG! Für Kinder unter 3 Jahren nicht geeignet. Erstickungsgefahr wegen verschluckbarer Kleinteile.72,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Taschenbuch der LogistikTaschenbuch der Logistik , Die Logistik als Grundlage der modernen Industriegesellschaft Für den modernen Industriebetrieb ist die Logistik unabdingbar. Sie sorgt für die Verfügbarkeit von Materialien und Gütern, ermöglicht Warenaustausch und Arbeitsteilung und stellt damit eine wichtige Arbeitsgrundlage dar. Um die Logistik in der Betriebsführung eines Unternehmens zu verstehen, bietet dieses Taschenbuch einen breiten und klar strukturierten Überblick über - Grundlagen - Regeln und Methoden zur Gestaltung, zur Organisation sowie zur Planung und Steuerung der Material- und Warenströme - Anwendungsfelder - Wechselwirkungen mit anderen Disziplinen der Betriebsführung Das Buch - ist ein kompaktes, fächerübergreifendes Nachschlagewerk - zeichnet sich durch eine praxisgerechte, übersichtliche Darstellung aus - wurde von Autoren aus Wirtschaft, Industrie, Universitäten und Fachhochschulen verfasst. Es wendet sich an: - Studierende technischer, wirtschaftlicher und ingenieurwissenschaftlicher Studiengänge an Berufsakademien, Hochschulen und Berufsschulen - Betriebswirte, Wirtschaftsingenieure und Ingenieure in Industrie und Praxis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20181008, Produktform: Kartoniert, Redaktion: Koether, Reinhard, Auflage: 18005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 614, Abbildungen: 311 schwarz-weiße Abbildungen, Keyword: Kanban; Lager; Lagerlogistik; Lagersysteme; Logistik; Logistikmanagement; Materialfluss; Produktion; Spedition; Transport; Warentransport, Fachschema: Einkauf - Einkäufer~Management / Supply Management~SCM~Supply Chain Management - SCM ~Logistikmanagement~Management / Logistikmanagement~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 193, Breite: 126, Höhe: 40, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783446425125 9783446415034 9783446406704 9783446222472, eBook EAN: 9783446457676, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5898932,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: LogistikLogistik , Wege zur Optimierung der Supply Chain , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7. Auflage, Erscheinungsjahr: 20161215, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Schulte, Christof, Auflage: 17007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 1045, Abbildungen: mit zahlreichen Abbildungen, Keyword: Spedition; Beschaffung; Logistikcontrolling; Produktionslogistik; Transport; Logistikmeister; Logistikmanagement; Produktion; Suppy; Materialfluss, Fachschema: Logistikmanagement~Management / Logistikmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Distributions-, Lager- und Logistikmanagement, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 1045, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 167, Höhe: 60, Gewicht: 1822, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800639953 9783800635160 9783800630936 9783800624546 9783800619405, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 17295349,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A8 (52x74mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.